El pago con QR y transferencias avanza en los comercios de Salta
– “Amigo, me vende un cajón de frutillas. ¿A cuánto está?”, preguntó al puestero.
– “$14.000”, le respondió.
– “Bueno, llevo uno. ¿Tiene transferencia o QR?”, consultó.
– “No, solo vendemos en efectivo”, le aclaró el vendedor.
– “Pero no tengo plata en este momento. ¿No tiene alguna cuenta para que le transfiera?”, insistió con el celular en la mano.
– “No, amigo. Vendemos solo en efectivo”, respondió contundente y se dio la vuelta sabiendo que el cajón se quedaba en su lugar.
– “Gracias”, le dijo casi con molestia y se fue.
La conversación ocurrió entre un comprador y un vendedor en el mercado Cofruthos hace unos días. La venta, en efecto, no se concretó porque el cliente fue al único puesto que en ese momento tenía frutillas, pero sin saber que solo cobraba con lo que no tenía en su bolsillo: billetes.
El episodio es parte de un cambio en la economía doméstica que se aceleró en esta década de la mano de la tecnología y se hizo aún más evidente con la pandemia de coronavirus y la extensa cuarentena. La gente suma cada vez más billeteras virtuales a su rutina, mientras el efectivo y los plásticos reacomodan su lugar según el comercio y la necesidad del bolsillo. Entre las primeras, para el cliente, es la comodidad, la seguridad y una administración financiera inmediata. Tener el dinero en el celular elimina el riesgo de robo o pérdida de la billetera física, deja de ser necesario tener billetes de distinta denominación para pagar montos chicos o grandes, y el usuario conoce inmediatamente su saldo.
Además, en el comercio minorista la billetera virtual desterró de lleno el problema de la falta de billetes “chicos” para dar vuelto, además de ser un medio de cobro dinámico que traslada de forma inmediata a sus cuentas bancarias el dinero recibido en cada operación.
“Después de la pandemia las billeteras virtuales empezaron a tomar fuerza en el mercado y hoy la mayoría de los puestos ya cobra por transferencia o código QR; hoy son muy pocos los que no lo hacen, estimo que solo solo tres puesteros solo trabajan en efectivo”, explicó Juan Russo, presidente del mercado Cofruthos.
En este mercado de abastecimiento, la virtualidad se expandió tanto en las ventas mayoristas, que se concentra en las primeras horas de la jornada hábil, como en el comercio minorista, que toma fuerza a partir de las 9 de la mañana hasta el cierre al mediodía.
Lo mismo observan en el mercado municipal San Miguel, y por partida doble. La administradora del predio, María Figallo, explicó que el pago del derecho y uso de explotación de los puestos “es obligatoriamente a través de una cuenta bancarizada”. Además, “los puesteros usan un montón las billeteras electrónicas para cobrar a los clientes”. Si bien todos emprendedores “están bancarizados, para cobrar a los clientes la mayoría usa billeteras no bancarias”.
Una vuelta de 180 grados
Leo Díaz, propietario de una chocolatería y heladería con varias sucursales, también ve en su negocio el cambio en la forma de pago, aunque en su caso es contundente.
“Hoy por hoy las ventas en dinero en efectivo representan el 20 por ciento, las que ‘mandan’ en el negocio siguen siendo las tarjetas de débito y de crédito, y el código QR. Lo otro fuerte para nosotros son las aplicaciones como Pedidos Ya, Uber, Didi, Rappi, que ellos cobran al cliente y una vez cada semana o quince día nos depositan”, señaló.
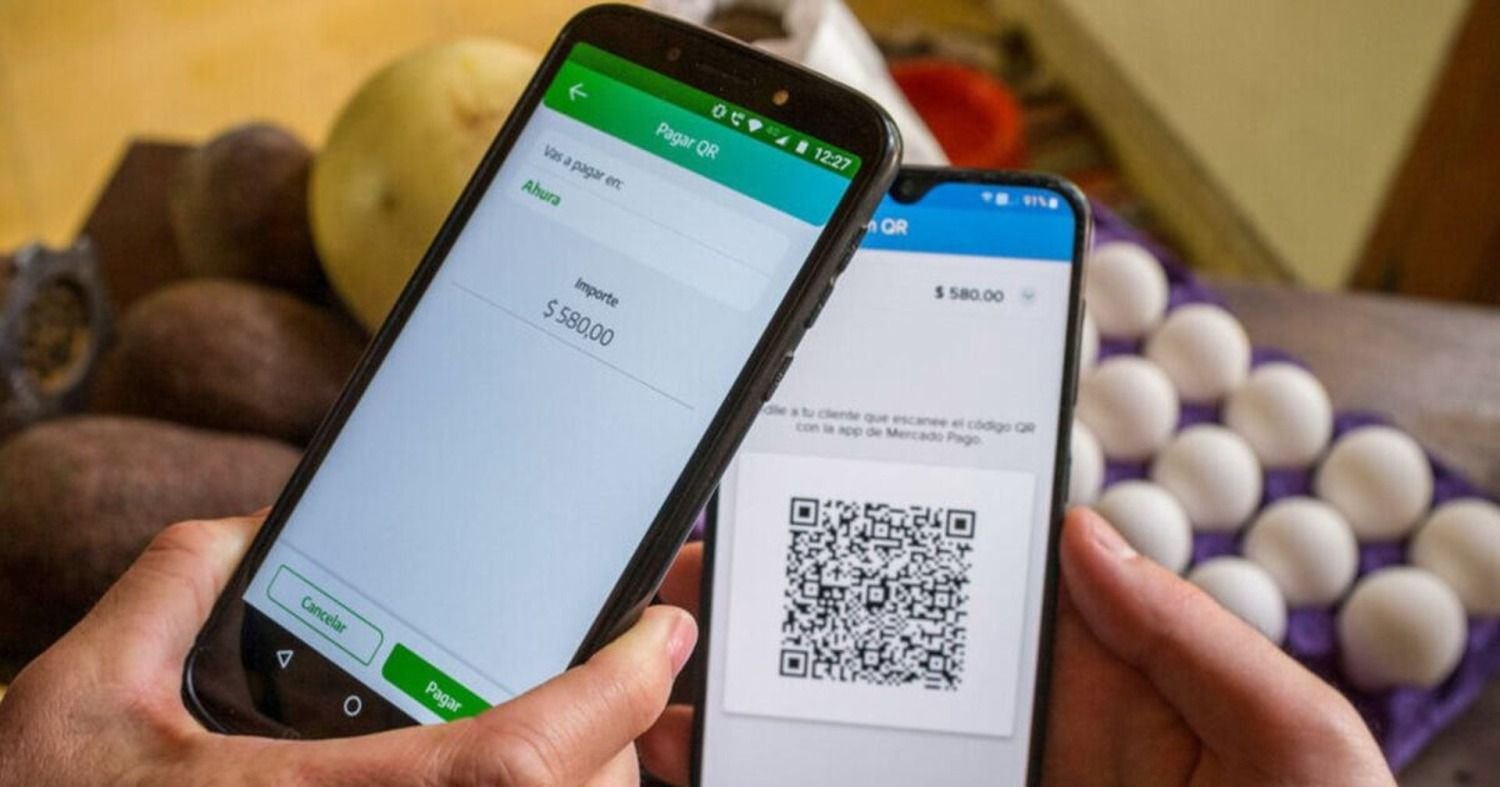
El cálculo de qué medios de cobro usan en su heladería y chocolatería es hoy un 20% en efectivo, una cifra similar con aplicaciones de delivery y el resto con tarjetas, código QR y transferencias. Díaz hizo foco en la diferencia de costo de estos servicios para los comercios y su traslado, o no, a lo que paga el cliente. “Es más barata la transferencia y el código QR, pero la diferencia es tan mínima que no llega a ser posible trasladarla como un beneficio para el cliente”, advirtió. Sí, en cambio, traccionan mejor cuando los bancos lanzan promociones de descuentos.
Cajeros y cajas
Con el mayor uso del dinero digital ¿los cajeros se usan menos? y ¿los clientes retiran menos dinero en efectivo de los lugares habilitados como las cajas de los supermercados?
En los cajeros automáticos no se observa, como hace poco tiempo, largas filas de personas que esperan para retirar efectivo. Sin embargo, uno de los bancos más importantes en Salta observó esa disminución en la demanda en los cajeros no pueden atribuirla -o no únicamente- al menor uso del papel moneda. “Para nosotros ese cambio arrancó desde que el Gobierno imprimió billetes de mayor denominación entonces los clientes pueden extraer montos más grandes”, explicó una fuente.
En el supermercado mayorista Vital si bien notaron que aumentó el uso de medios de pago digitales, no lo ven como algo llamativo aún. “Tenemos muchas ventas a comerciantes, la mayoría de ellos son feriantes y ahí el pago en efectivo siempre está por la forma de comerciar en esos espacios”, explicó Sergio Coronel, gerente del súper.
En cuanto al retiro de efectivo desde sus cajas, tampoco dijo que hayan notado un cambio importante, aunque relativizó el porque “estamos en una zona donde no hay cajeros automáticos cerca y por eso muchos clientes nos usan para hacerse de efectivo”.
Cifras del cambio
Según datos del Indec y un informe del Observatorio Económico de la Cámara de Comercio e Industria de Salta, en las cajas de los supermercados y mayoristas siguen mandando el dinero en efectivo y las tarjetas de crédito o débito, pero en los últimos dos años el código QR y las transferencias ganaron terreno a paso agigantado.
Según datos del Indec y un informe del Observatorio Económico de la Cámara de Comercio e Industria de Salta, la foto del consumo muestra que los billetes y el plástico tradicional continúan reteniendo el grueso del volumen de compras en los supermercados de Salta:
* La tarjeta de crédito se mantiene como el medio más usado, acumulando un 43% de las ventas totales.
* La tarjeta de débito representa un 23,9%.
* El efectivo sigue firme en el 17% de los pagos.
Sin embargo, al mirar la película completa de los últimos 24 meses, se observa un cambio acelerado en la conducta del consumidor: la participación de las billeteras virtuales y los pagos con QR treparon del 9% al 16,1% de las ventas en supermercados (y del 20,5% a un 32,7% en los mayoristas), duplicando su peso relativo en apenas dos años.
Bolsillo vs precios
Para entender por qué se dio el salto de los medios de pago digitales, la clave está en comparar cómo creció el uso de cada método de pago frente a la suba de los alimentos y artículos de primera necesidad (que en la góndola promedió un 29,0% interanual en Salta). Así, de acuerdo con el informe “El pulso económico de la Argentina, con lupa en Salta y el NOA”, del Observatorio Económico de la Cámara de Comercio e Industria de Salta:
* Los que pisan el acelerador: El dinero movido a través de billeteras digitales y QR se disparó un +50,2% interanual. Le ganó por amplio margen a los precios, impulsado por rendimientos diarios en cuentas virtuales, promociones y la búsqueda de inmediatez.
* El efectivo que resiste: La facturación en billetes subió un +35,2%. Al superar la suba de la canasta, refleja cómo el pago contante y sonante sigue siendo el refugio para el control diario del gasto o para negociar descuentos de contado.
* Las tarjetas que pierden terreno: El uso de crédito (+18,6%) y débito (+14,0%) creció muy por debajo de la inflación del súper. El freno en los límites de compra de los plásticos y el costo del financiamiento explican por qué perdieron porción en la torta general.